Tabla de Contenido
La caída de los envíos globales a 32 millones de unidades durante el tercer trimestre de 2026 anticipa un mercado con restricciones de componentes y menor demanda. Lenovo fue el único fabricante del top cinco que registró crecimiento, con un avance de 12%.
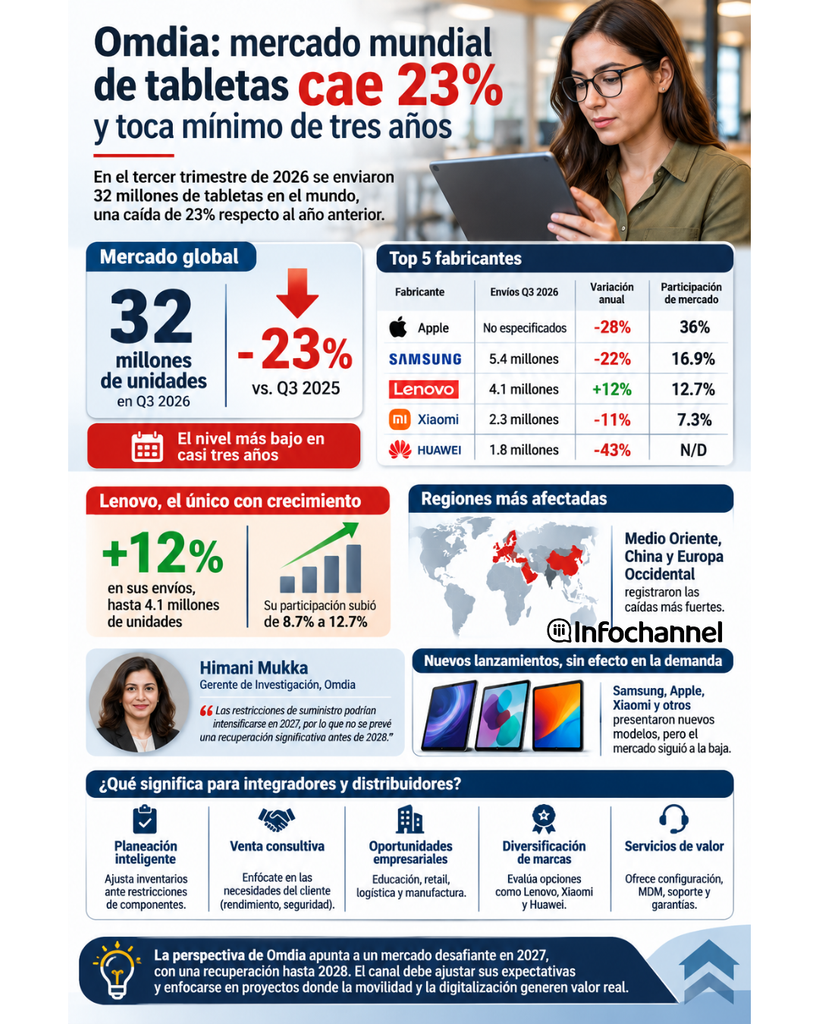
El mercado mundial de tabletas registró una caída anual de 23% durante el tercer trimestre de 2026, con envíos de 32 millones de unidades, su nivel más bajo en casi tres años, de acuerdo con el más reciente estudio de Omdia.
La contracción se presentó en un contexto de restricciones de suministro de componentes, menor dinamismo de la demanda y ajustes en las prioridades comerciales de los fabricantes. Medio Oriente, China y Europa Occidental fueron las regiones con los retrocesos más pronunciados.
Para los integradores, distribuidores y revendedores de tecnología, este comportamiento representa un entorno de mayor cautela en la planeación de inventarios, renovación de equipos y definición de propuestas comerciales para clientes empresariales.
Himani Mukka, gerente de investigación de Omdia, explicó que el mercado acumuló dos trimestres consecutivos de contracción de doble dígito, después de registrar una disminución de 10% en el trimestre anterior.
La analista advirtió que las restricciones de suministro podrían intensificarse durante 2027, por lo que no se prevé una recuperación significativa del mercado antes de 2028.
Apple conserva el liderazgo, pero pierde participación
A pesar de la contracción general, Apple mantuvo el primer lugar del mercado mundial de tabletas, aunque sus envíos disminuyeron 28% anual.
La compañía alcanzó una participación de mercado de 36%, inferior al 38.2% registrado en el mismo periodo de 2025. Su retroceso fue mayor al promedio de la industria.
Samsung ocupó la segunda posición, con 5.4 millones de unidades enviadas, una disminución de 22% anual y una participación de 16.9%. Los lanzamientos de nuevos dispositivos no evitaron que las restricciones de componentes afectaran sus volúmenes de distribución.
El desempeño de los principales fabricantes muestra diferencias importantes:
| Fabricante | Envíos Q3 2026 | Variación anual | Participación |
|---|---|---|---|
| Apple | No especificados | -28% | 36% |
| Samsung | 5.4 millones | -22% | 16.9% |
| Lenovo | 4.1 millones | +12% | 12.7% |
| Xiaomi | 2.3 millones | -11% | 7.3% |
| Huawei | 1.8 millones | -43% | No especificada |
Lenovo crece mientras el mercado retrocede
Lenovo fue el único fabricante entre los cinco principales que registró crecimiento durante el trimestre.
La compañía aumentó sus envíos 12% anual, hasta alcanzar 4.1 millones de unidades. Su participación de mercado pasó de 8.7% a 12.7%, lo que representó el mayor avance entre los fabricantes analizados por Omdia.
El crecimiento estuvo relacionado principalmente con el desempeño de las tabletas tipo slate, es decir, dispositivos de formato tradicional sin teclado desmontable.
Aunque los envíos de modelos convertibles o con teclado desmontable disminuyeron considerablemente, Lenovo consiguió aumentar sus ventas a través de una mayor comercialización de tabletas tradicionales en prácticamente todas las regiones, excepto Europa y América Latina.
Por su parte, Xiaomi ocupó el cuarto lugar, con 2.3 millones de unidades y una contracción de 11%. Su participación aumentó ligeramente hasta 7.3%, favorecida por un trimestre positivo en América Latina.
Huawei completó los cinco primeros lugares con 1.8 millones de tabletas enviadas, lo que representó una caída anual de 43%, la más pronunciada entre los principales fabricantes. La compañía, sin embargo, registró crecimiento en Europa Central y Oriental (CEE) y Asia-Pacífico (APAC).
Nuevos lanzamientos no reactivan la demanda
Durante la segunda mitad de 2026, los fabricantes presentaron nuevas generaciones de tabletas, entre ellas la serie Galaxy Tab S12 de Samsung, el iPad mini con pantalla OLED de Apple y la serie Pad 9 de Xiaomi.
También lanzaron nuevos modelos Huawei, HONOR, OnePlus y realme. Sin embargo, las novedades no consiguieron revertir la debilidad de la demanda de los consumidores.
De acuerdo con Mukka, las restricciones de componentes también limitan la capacidad de los fabricantes para introducir mejoras relevantes en las especificaciones técnicas de sus equipos.
Esta situación reduce las diferencias entre las nuevas generaciones y sus antecesoras, lo que lleva a los consumidores a posponer sus decisiones de compra hasta encontrar mejoras más significativas.
¿Qué significa para los integradores y distribuidores?
El retroceso del mercado de tabletas obliga a los integrantes del canal tecnológico a revisar sus estrategias de comercialización, inventario y atención a clientes empresariales.
Entre los aspectos que conviene considerar destacan:
- Planeación de inventarios: las restricciones de componentes pueden afectar la disponibilidad de modelos y los tiempos de entrega. Los distribuidores deberán ajustar sus compras a la demanda real y confirmar existencias antes de comprometer fechas con sus clientes.
- Venta consultiva: ante la falta de diferencias importantes entre generaciones, los integradores pueden orientar sus propuestas hacia las necesidades operativas del cliente, considerando rendimiento, autonomía, conectividad, seguridad y compatibilidad con aplicaciones empresariales.
- Oportunidades en el segmento empresarial: sectores como educación, comercio, logística, manufactura y servicios de campo utilizan tabletas para digitalizar procesos, gestionar información y facilitar la movilidad de sus trabajadores.
- Diversificación de marcas: el crecimiento de Lenovo y el comportamiento de Xiaomi en América Latina muestran la importancia de evaluar distintas alternativas de fabricantes y no concentrar toda la oferta en una sola marca.
- Servicios complementarios: configuración, administración de dispositivos móviles (MDM), protección de endpoints, soporte técnico, garantías y renovación de equipos pueden complementar la venta de hardware y fortalecer la propuesta de valor del integrador.
La perspectiva de Omdia apunta a que el mercado mundial de tabletas seguirá enfrentando dificultades durante 2027 y que una recuperación significativa podría demorarse hasta 2028.
Para el canal de distribución, el desafío será ajustar sus expectativas de crecimiento, evitar acumulaciones de inventario y concentrarse en proyectos donde la movilidad y la digitalización de procesos justifiquen la inversión, más allá de la renovación de dispositivos por nuevas generaciones.
