Tabla de Contenido
Servicios y finanzas concentran 56.2% del gasto TIC estimado en México para 2026. La baja adopción de nube, analítica e IA en otros sectores plantea oportunidades para integradores tecnológicos.
Los sectores de servicios y finanzas concentran una proporción del gasto en tecnologías de información y comunicaciones (TIC) superior a su participación en la facturación y el empleo, mientras que manufactura, industria y comercio mantienen una adopción limitada de tecnologías avanzadas. Este comportamiento perfila los mercados que los integradores de soluciones tecnológicas pueden atender en México.
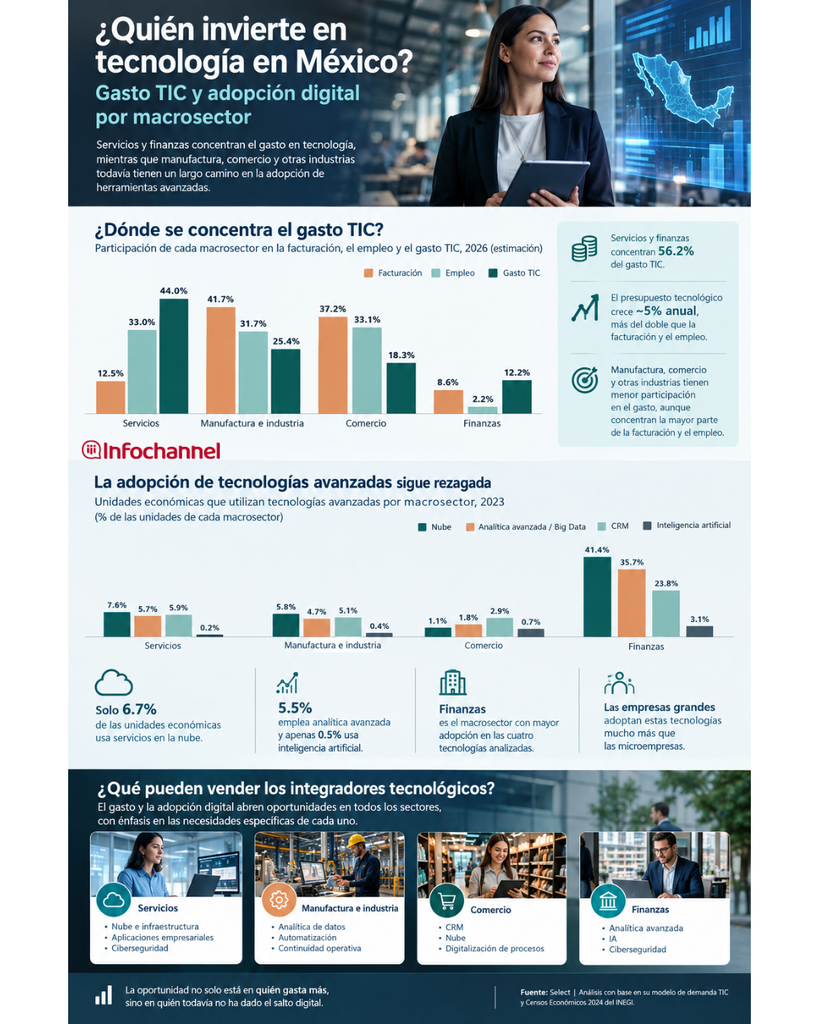
De acuerdo con las estimaciones del modelo de demanda TIC de Select para 2026,plantyeadas por Alan Adolfo López Arenas, analista de Select, los servicios representan 44% del gasto tecnológico organizacional, seguidos de manufactura e industria, con 25.4%; comercio, con 18.3%, y finanzas, con 12.2%.
El análisis de Select, elaborado a partir de su modelo de demanda TIC y de información del Instituto Nacional de Estadística y Geografía (INEGI), identifica una concentración del presupuesto tecnológico en actividades económicas que requieren mayores capacidades digitales.
Aunque manufactura e industria generan 41.7% de la facturación estimada y comercio aporta 37.2%, ambos sectores destinan una proporción menor del gasto TIC. En contraste, los servicios concentran 44% de la inversión tecnológica, pese a representar 12.5% de la facturación y 33% del empleo.
Finanzas también destaca por la intensidad de su inversión: genera 8.6% de la facturación y representa 2.2% del empleo, pero concentra 12.2% del gasto TIC.
Para los integradores, estos datos permiten distinguir entre los sectores que ya sostienen una demanda importante de soluciones tecnológicas y aquellos donde existe margen para ampliar la digitalización.
La adopción de nube e inteligencia artificial sigue rezagada
La concentración del gasto contrasta con el bajo uso de tecnologías avanzadas entre las unidades económicas del país.
Según los Censos Económicos 2024 del INEGI, en 2023 solo 6.7% de las unidades económicas utilizaba servicios en la nube, 5.5% recurría a analítica avanzada y apenas 0.5% empleaba inteligencia artificial.
Las diferencias por macrosector son significativas. En finanzas, 41.4% de las unidades económicas utilizaba servicios en la nube y 35.7% empleaba analítica avanzada o Big Data. En servicios, los porcentajes eran de 7.6% y 5.8%, respectivamente; en manufactura e industria, de 5.7% y 4.7%; y en comercio, de 5.9% y 5.1%.
La brecha también se observa en los sistemas de gestión de relaciones con clientes (CRM). Finanzas registra una adopción de 23.8%, frente a 1.1% en servicios, 1.8% en manufactura e industria y 2.9% en comercio.
En inteligencia artificial, las cifras todavía son reducidas: 3.1% de las unidades económicas del sector financiero utiliza esta tecnología, frente a 0.2% en servicios, 0.4% en manufactura e industria y 0.7% en comercio.
Estas diferencias indican que el mercado no demanda el mismo nivel de especialización en todos los sectores. Mientras las instituciones financieras operan con una mayor incorporación de herramientas digitales, buena parte de las empresas de comercio, manufactura y servicios todavía tiene espacio para integrar soluciones de nube, gestión de datos y automatización.
¿Qué pueden vender los integradores tecnológicos?
La distribución del gasto y los niveles de adopción permiten identificar cuatro líneas comerciales para los proveedores de tecnología, aunque su viabilidad dependerá del tamaño de la empresa, sus procesos y sus necesidades operativas.
1. Servicios: nube, infraestructura y aplicaciones empresariales. Con 44% del gasto TIC estimado para 2026, este macrosector concentra la mayor proporción del presupuesto tecnológico. Los integradores pueden atender proyectos de migración a la nube, infraestructura híbrida, modernización de aplicaciones, respaldo, ciberseguridad y administración de servicios. La oportunidad está en identificar organizaciones que necesitan actualizar su infraestructura o integrar plataformas existentes.
2. Manufactura e industria: datos, automatización y continuidad operativa. Aunque este sector representa 41.7% de la facturación estimada, su participación en el gasto TIC es de 25.4%. La adopción de nube y analítica avanzada se mantiene por debajo de 6%. Los integradores pueden evaluar proyectos de análisis de datos operativos, conectividad industrial, monitoreo de infraestructura, mantenimiento predictivo y protección de entornos tecnológicos, siempre que respondan a necesidades concretas de producción y eficiencia.
3. Comercio: CRM, nube y digitalización de procesos. El comercio concentra 37.2% de la facturación, pero 18.3% del gasto TIC. Su adopción de CRM alcanza 2.9%, mientras que la de inteligencia artificial se sitúa en 0.7%. Las empresas pueden requerir sistemas para centralizar información de clientes, integrar ventas físicas y digitales, mejorar el control de inventarios y automatizar tareas administrativas. Para el canal, estos proyectos pueden combinar software, infraestructura, integración y soporte.
4. Finanzas: analítica avanzada, IA y ciberseguridad. Este sector presenta los mayores porcentajes de adopción en las cuatro tecnologías analizadas. Su demanda puede orientarse a proyectos de analítica, inteligencia artificial, modernización de plataformas, gestión de datos y seguridad. Para participar, los integradores necesitan considerar los requisitos de protección de información, continuidad operativa, cumplimiento normativo e integración con sistemas existentes.
El tamaño de la empresa determina la oportunidad
La baja adopción tecnológica también está relacionada con la dimensión de las organizaciones. Según el análisis de Select basado en los Censos Económicos 2024, las unidades económicas de mayor tamaño utilizan tecnologías avanzadas con una frecuencia muy superior a las microempresas, que constituyen la mayoría del universo empresarial mexicano.
Esta diferencia plantea un reto comercial para los integradores: convertir herramientas que suelen asociarse con grandes organizaciones en proyectos viables para empresas pequeñas y medianas.
Los modelos de nube, las soluciones modulares, el software como servicio y los esquemas de administración tecnológica pueden facilitar el acceso a estas capacidades, siempre que el proveedor dimensione correctamente los costos, el soporte y el retorno esperado.
En lugar de ofrecer inteligencia artificial o analítica como productos aislados, los integradores pueden vincular cada proyecto con resultados medibles: reducción de tareas manuales, mayor visibilidad del inventario, mejor atención al cliente o menor tiempo de interrupción de los sistemas.
La selección del mercado también requiere un análisis más granular. Los promedios por macrosector no reflejan las diferencias entre subsectores, regiones y tamaños de empresa, variables que pueden modificar tanto la capacidad de inversión como las prioridades de compra.
El gasto TIC crecería más rápido en servicios y finanzas
Las proyecciones de Select apuntan a que el gasto TIC aumentará más rápidamente en servicios y finanzas que en comercio y manufactura e industria hacia 2030. Si esta tendencia se mantiene, los dos primeros sectores ganarán peso en la demanda tecnológica.
Para los integradores y proveedores del canal mexicano, la lectura es doble: servicios y finanzas concentran una parte relevante de la inversión actual, mientras que la baja adopción de tecnologías avanzadas en comercio y manufactura deja espacio para proyectos de digitalización.
La oportunidad comercial no consiste únicamente en identificar qué sector gasta más, sino en reconocer qué empresas todavía no incorporan herramientas capaces de resolver problemas operativos concretos. La combinación de presupuesto disponible, madurez digital y necesidades del negocio será determinante para definir dónde competir y qué soluciones ofrecer.
