Tabla de Contenido
Omdia reportó 58.1 millones de computadoras de escritorio, portátiles y estaciones de trabajo enviadas durante el tercer trimestre de 2026, una caída anual de 21.2%. El encarecimiento de memorias y unidades SSD, la moderación de las compras anticipadas y los inventarios acumulados complican las ventas, mientras el mercado se prepara para nuevas contracciones.
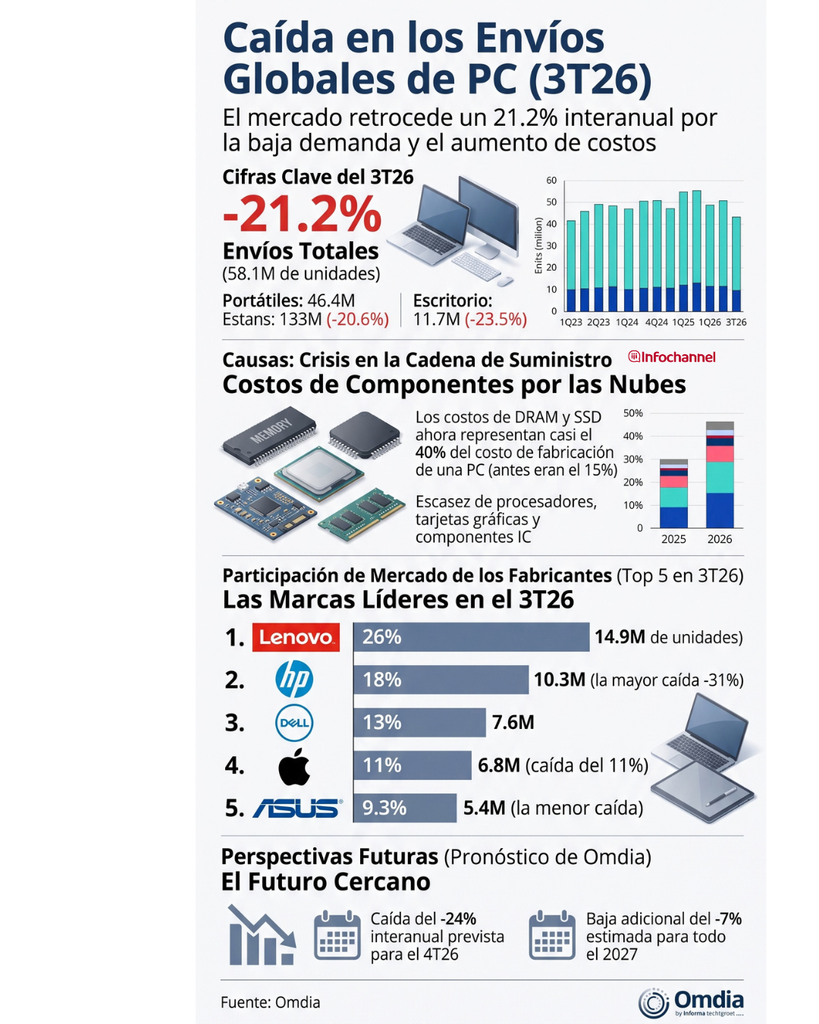
El mercado mundial de computadoras personales (PC) registró una contracción de 21.2% durante el tercer trimestre de 2026, al sumar 58.1 millones de unidades enviadas, en un contexto de precios más altos, menor demanda y ajustes de inventario. El retroceso anticipa un cierre de año complicado para fabricantes, distribuidores y revendedores de tecnología.
De acuerdo con el análisis de Omdia, las computadoras de escritorio, incluidas las estaciones de trabajo de esta categoría, registraron una caída anual de 23.5%, con 11.7 millones de unidades. Las portátiles, incluidas las estaciones de trabajo móviles, retrocedieron 20.6%, hasta 46.4 millones de equipos.
El comportamiento refleja el agotamiento de las compras anticipadas que habían favorecido al mercado durante la primera mitad del año, así como el impacto del encarecimiento de los componentes en los precios finales.
Para los distribuidores e integradores de tecnología, el escenario implica revisar las previsiones de ventas, administrar cuidadosamente las existencias y ajustar las propuestas comerciales a clientes empresariales que podrían posponer la renovación de sus equipos.
Tres factores explican la caída del mercado de PC
Omdia identifica tres elementos que ayudan a explicar la contracción: la moderación de la demanda después de las compras anticipadas, el aumento de los precios y la acumulación de inventario en el canal.
1. Se agota el impulso de las compras anticipadas. Las adquisiciones adelantadas durante la primera mitad del año elevaron temporalmente los envíos. Una vez absorbida parte de esa demanda, el mercado perdió impulso y fabricantes y socios de distribución comenzaron a ajustar sus operaciones.
Ishan Dutt, director de Investigación de Omdia, señaló que la magnitud de la caída coincide con las previsiones que los principales fabricantes habían comunicado durante la última temporada de resultados financieros. También destacó que los minoristas reportaron aumentos de dos dígitos en los precios promedio de venta, al mismo tiempo que disminuían sus ventas.
2. La memoria y el almacenamiento encarecen los equipos. El incremento en los precios de memorias DRAM y unidades de estado sólido (SSD), junto con la escasez de procesadores, tarjetas gráficas y otros circuitos integrados, ha elevado los costos de producción y dificultado la planeación de suministros.
Ben Yeh, analista principal de Omdia, indicó que la participación de las memorias DRAM y las unidades SSD en el costo de una PC pasó de un nivel habitual cercano a 15% a casi 40%. Según el analista, sus precios aumentaron más de cuatro veces.
Los fabricantes han aplicado varios incrementos en los precios de sus equipos durante los últimos trimestres, pero estos ajustes todavía no compensan completamente las presiones de costos, de acuerdo con el análisis.
Para los compradores empresariales, el efecto se traduce en presupuestos de renovación más exigentes. Para los revendedores, supone actualizar cotizaciones con mayor frecuencia, validar la disponibilidad de configuraciones específicas y evitar comprometer márgenes con precios de adquisición que podrían cambiar.
3. Los inventarios elevados obligan a ajustar las compras. Fabricantes y socios de manufactura comenzaron a reducir la producción durante el tercer trimestre, mientras los integrantes del canal continuaban trabajando para disminuir sus existencias acumuladas.
Esta situación complica la planeación de compras de los distribuidores: mantener inventarios elevados puede inmovilizar capital y aumentar el riesgo de conservar equipos adquiridos a costos diferentes de los vigentes en el mercado. Sin embargo, reducir demasiado las existencias también puede limitar la capacidad para responder a pedidos específicos.
Omdia prevé otra contracción en 2026 y 2027
Las perspectivas de corto plazo apuntan a que la debilidad del mercado continuará.
Omdia pronostica que los envíos mundiales de PC disminuirán 24% interanual durante el cuarto trimestre de 2026. Para el conjunto de 2027, la firma prevé una caída adicional de 7%.
Estas cifras corresponden a previsiones de la consultora y no a resultados ya observados. No obstante, anticipan un entorno en el que la recuperación de las ventas dependerá, entre otros factores, de la evolución de los costos de los componentes, los precios finales y la disposición de empresas y consumidores para renovar sus equipos.
Para el canal tecnológico, la combinación de menor volumen y mayores costos exige revisar los indicadores de rentabilidad. Vender menos unidades no necesariamente implica que todos los segmentos se comporten igual: las necesidades de renovación empresarial, las configuraciones especializadas y los equipos de mayor precio pueden presentar dinámicas distintas a las del mercado general.
Lenovo conserva el liderazgo; HP registra la mayor caída entre los principales fabricantes
La contracción afectó a la mayoría de los fabricantes líderes, aunque el orden de los cinco primeros se mantuvo prácticamente sin cambios respecto del trimestre anterior y del mismo periodo de 2025.
Lenovo conservó el primer lugar con 14.9 millones de unidades enviadas y una participación de 26% del mercado mundial. HP ocupó el segundo puesto con 10.3 millones de equipos, pero registró la mayor caída entre los principales fabricantes: 31% interanual. Su participación se redujo a 18%, casi tres puntos porcentuales menos que un año antes.
Dell se mantuvo en tercera posición con 7.6 millones de unidades y 13% del mercado. Apple ocupó el cuarto lugar con 6.8 millones de equipos, una disminución anual de 11%. Su posicionamiento en el segmento prémium ayudó a limitar el impacto del encarecimiento y permitió que su participación de mercado aumentara más de un punto porcentual.
Asus completó los cinco primeros lugares con 5.4 millones de unidades. Entre los principales fabricantes, registró la menor caída y elevó su participación hasta 9.3%.
Estos resultados muestran que la contracción no afecta por igual a todos los proveedores. Para los revendedores, comparar disponibilidad, precios, configuraciones y condiciones comerciales entre marcas puede ser relevante para responder a presupuestos más restringidos sin depender de una sola línea de producto.
Qué deben revisar los revendedores e integradores de tecnología
El retroceso del mercado mundial de PC no significa que desaparezca la necesidad de renovar equipos, sino que las decisiones de compra pueden volverse más selectivas y sensibles al precio. En este contexto, los socios de canal pueden concentrarse en cinco acciones:
- Ajustar la planeación de inventario. Revisar la rotación por modelo, configuración y segmento de cliente antes de comprometer nuevas compras. Las existencias deben responder a la demanda prevista y a los plazos de entrega de los proveedores.
- Proteger los márgenes. Actualizar las cotizaciones con vigencias claras, confirmar los costos antes de cerrar pedidos y evitar compromisos prolongados cuando los precios de componentes y equipos son volátiles.
- Priorizar las renovaciones justificadas. Identificar clientes con equipos que requieren sustitución por antigüedad, desempeño, compatibilidad o necesidades operativas. Una propuesta sustentada en el costo total de operación puede ayudar a explicar el valor de una renovación frente a la opción de posponerla.
- Ofrecer alternativas de configuración. Preparar propuestas con distintas capacidades de memoria, almacenamiento y procesamiento, siempre que respondan a las necesidades reales del usuario y sean compatibles con sus aplicaciones.
- Ampliar el valor de la venta. Integrar servicios de instalación, migración de datos, administración de dispositivos, soporte y mantenimiento para diferenciar la oferta más allá del precio del hardware.
Los integradores que atienden a empresas también pueden revisar los calendarios de renovación con sus clientes y establecer prioridades por área de negocio, en lugar de proponer reemplazos generalizados. Este enfoque permite distribuir la inversión y concentrar los recursos en los equipos cuya actualización tenga una justificación operativa.
Un mercado que exige más disciplina comercial
La caída de 21.2% en los envíos mundiales de PC durante el tercer trimestre de 2026 confirma que el mercado enfrenta una corrección después del adelanto de compras registrado en la primera mitad del año. El encarecimiento de las memorias y el almacenamiento, las restricciones de suministro y los inventarios acumulados añaden presión a una demanda que ya muestra señales de debilidad.
La previsión de Omdia de una nueva contracción en el cuarto trimestre y otra caída anual en 2027 obliga a los participantes del canal a actuar con cautela en sus compras y compromisos comerciales.
Para los revendedores e integradores, el reto será equilibrar disponibilidad, precio y rentabilidad, mientras ayudan a sus clientes a decidir qué equipos renovar, cuáles conservar y qué configuraciones se ajustan mejor a sus necesidades. En un mercado con menos volumen, la planeación de inventario y la calidad del servicio pueden adquirir mayor peso en la competitividad del canal.
